第20回・一般型 通常枠 | 公式情報確認:2026年11月19日
様式4の相談に「チラシを作るので見積を取りました」と持って行くとします。その場で聞かれた「誰に配って、どんな注文を増やすのですか」に答えられるでしょうか。締切前に見直すのは、文章のうまさではなく、売りたい相手・取組・経費がつながっているかです。
様式4の面談前に、まず3行にする
- 誰に何を売るか:「一般のお客様」ではなく、今回増やしたい顧客と、買ってもらう商品・サービスを特定する。
- どう知ってもらい、どう受注するか:配布先、見た人の連絡方法、予約や購入までの流れを書く。
- なぜその経費が必要か:明細ごとに、販路開拓のどの工程で使うか、数量や金額はどう見積もったかを書く。
この3行で説明できない経費は、理由を作って残すのではなく、「見積を分ける」「数量を見直す」「計画には必要だが補助対象として計上できるかは確認する」のどれかに分けます。
想定例:チラシの部数から、受注と作業時間までつなげる
自転車修理店が、近隣で通勤・通学に自転車を使う人に、新しい予約制の整備コースを知ってもらう想定です。チラシに料金・予約方法・対応エリアを載せ、配布数、チラシを見た問い合わせ数、予約成立数を別々に記録します。
数字の置き方の例(すべて仮定)
300部配布 → 問い合わせ12件 → 予約6件。客単価8,000円なら売上は4万8,000円。1件90分なら作業は9時間です。
6件は約束できる売上ではありません。過去の問い合わせ、同様の販促での反応、スタッフの空き時間など、裏付けに使える資料を探します。空き時間が6時間しかなければ、受注枠は4件分。人を増やさないなら、受注計画や配布時期を調整します。売上は利益ではないため、材料費や必要な作業時間も確認しておきます。
見積の「一式」を、どこに使う費用かで分ける
たとえば「販促一式」とだけあるなら、チラシのデザイン、印刷部数、配布の地域・件数などを分けて確認します。既存店舗の通常営業に使う費用や、補助事業と関係のない作業も入っているなら区別します。一体で発注するかと、補助対象として計上できるかは別問題です。経費区分と対象可否は第20回の公式要領に照らしてください。
見積を集めることと、発注や契約は別です。交付決定前の発注・契約・購入・支払いは原則として補助対象外です。納期を押さえるために先に注文・前払いをしないようにし、判断に迷う取引は事務局へ確認します。
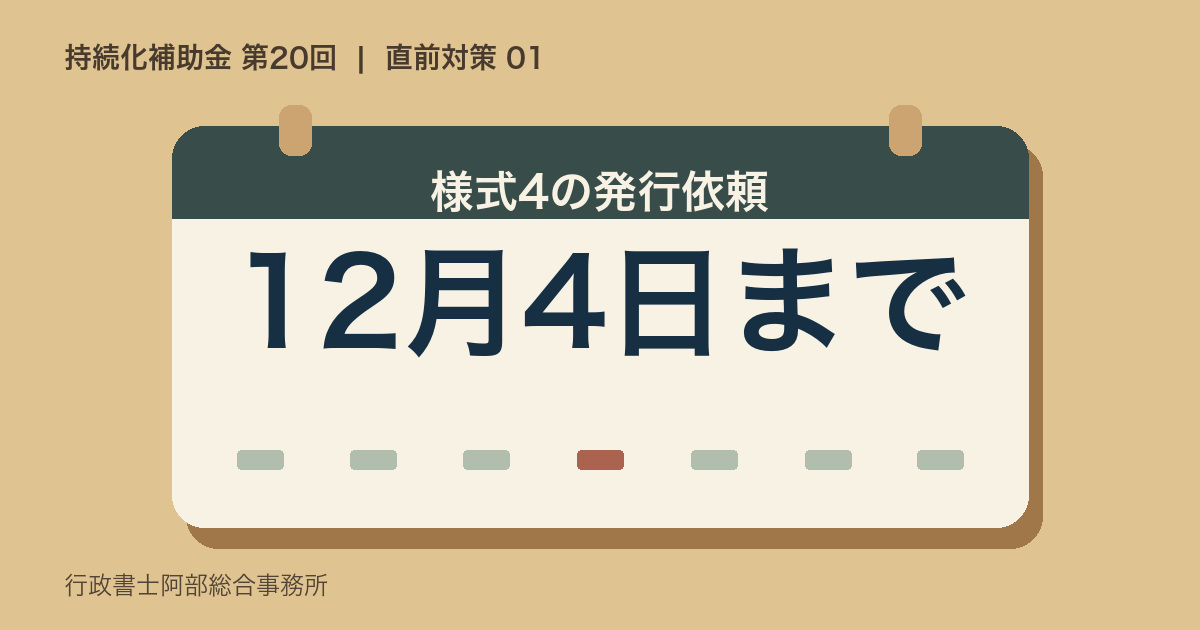
様式4の発行依頼の受付締切は12月4日(金)。最終申請は12月15日(火)17:00です。計画を磨く時間を取りながらも、窓口への連絡・予約は先に進めてください。
相談すると進むこと
行政書士阿部総合事務所では、事業者の記録・見積から、顧客数の根拠、受注できる上限、計上する候補費用を突き合わせます。「文章は書けたが数字が説明できない」段階でも、何を調べ直すかを決めるところからご相談いただけます。