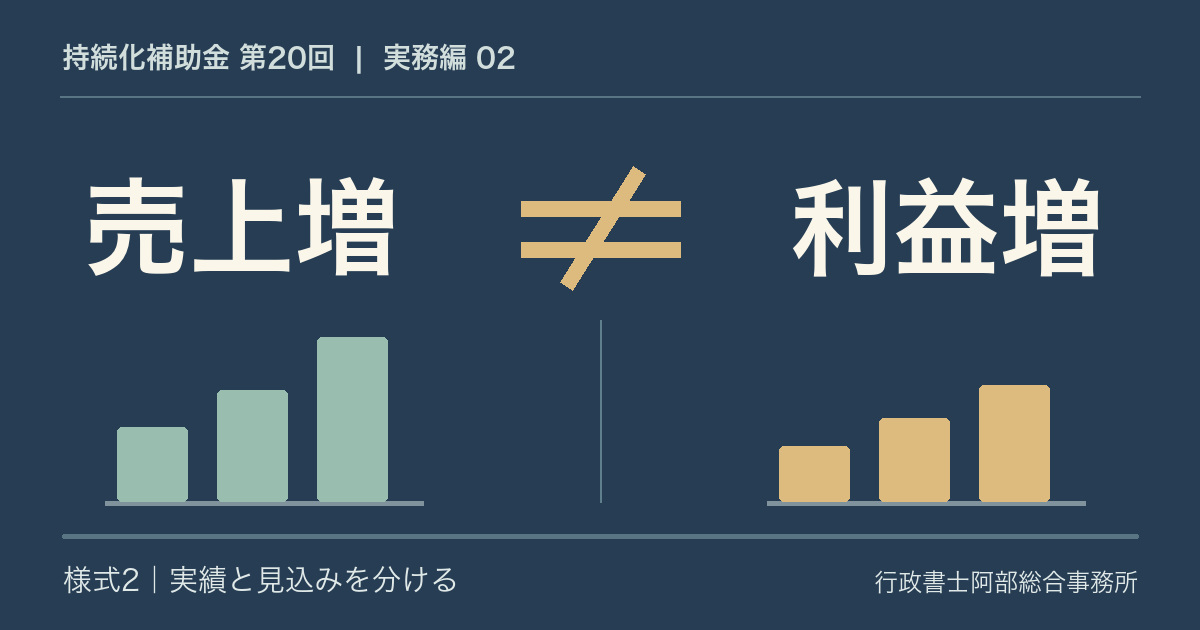
「売上は決算書にある。でも、今回伸ばしたい商品がいくら売れていて、設備を入れるといくら残るのかが分からない」。この場合、売上目標から逆算して数字を作るより、実績と見込みを別の表にする方が早く進みます。
見るのは、事業全体の売上、今回伸ばす商品の売上、今回の取組によって以前より増える利益の3つです。同じ「売上」でも、集計した範囲が違います。
まず、経営計画の数字を決算書と照合する
経営計画に記載する売上・利益は、提出する申告・決算資料を見て、どの事業年度のどの項目を転記したかを確かめます。売上総利益と営業利益は、数字を取り違えやすいところです。帳簿の科目と様式の欄の対応が分からない場合は、推測して埋めず税理士等に確認します。
次に、POSや受注台帳から、今回の取組に関係する商品を抜き出します。たとえば事業全体が年間900万円、対象商品が120万円なら、後者は900万円の内数です。「店舗・通販」を別に載せる場合も、それは販売経路から見た内訳で、商品別の合計とは足しません。事業年度、税込・税抜、返品等の扱いが異なると、同じ売上の集計でも数字がずれます。
「売上が3万6,000円増える」と「粗利がいくら増える」は別
例として、期間を過ぎると売れない季節限定商品を、店が毎回60個仕入れるとします。現状は30個を売って30個を廃棄。取組後は60個を販売できると仮定します。単価1,200円、仕入原価は1個700円、増加した販売にだけ1個100円の追加費用がかかるとします。
| 比較する項目 | 現状 | 取組後の仮定 |
|---|---|---|
| 販売数量 | 30個 | 60個 |
| 売上 | 36,000円 | 72,000円 |
| 売れた分の仕入原価 | 21,000円 | 42,000円 |
| 粗利(売上-上記原価) | 15,000円 | 30,000円 |
| 廃棄分の原価相当額 | 21,000円 | 0円 |
| 増加販売に伴う追加費用 | 0円 | 3,000円 |
| 比較上の差引額 | −6,000円 | 27,000円 |
このケースの差引改善額は33,000円です。計算は「粗利の増加15,000円+廃棄分の原価相当額の減少21,000円−追加費用3,000円」。同じ60個分の仕入が両方にかかるので、「増加売上36,000円−追加費用3,000円」としても同じ結果です。増加売上36,000円に廃棄分の21,000円を足してはいけません。二つの計算方法を混ぜると、同じ分を二重に数えます。
この表は経営判断用です。廃棄の会計処理や経費の区分を示すものではありません。固定費、設備費、減価償却などは省略しています。事業全体の利益や投資の採算を見るときは、別途織り込んでください。
「全部売れたら」以外も置いてみる
予定ほど売れず、販売が45個にとどまるなら、この前提では差引の改善も16,500円に下がります。見込数量の裏付けには、過去の注文、引き合い、過去に欠品した数量などを使います。もともと他の商品を買っていた人が乗り換える場合は、減る側の利益も確認します。見込みが固まらないときは、無理に一つの数字に決めず、どこまで分かれば判断が変わるかを押さえます。
行政書士阿部総合事務所では、決算資料の数字と、販売・仕入記録から作る試算を切り分けます。どの売上が本当に増えるのか、値引きや追加費用を引いても投資する意味があるのかを確かめ、計画に記載する数字とその出所をつなげます。会計処理の判断が必要なら、税理士に確認する論点を明確にします。